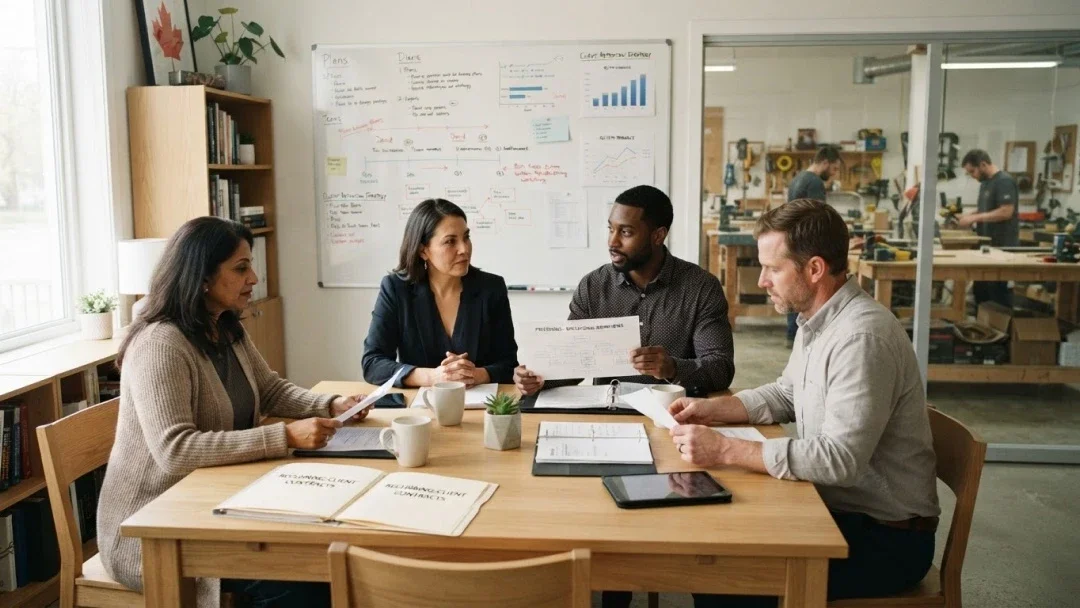
En bref, la valeur d’une PME ne dépend pas seulement de son bénéfice ou d’un multiple sectoriel. Elle dépend aussi de la durabilité de ses résultats, des risques associés à ces résultats, des ressources nécessaires pour les maintenir et de la capacité de l’entreprise à continuer de fonctionner après un changement de propriétaire.
Deux PME affichant le même BAIIA peuvent donc présenter des indications de valeur différentes. Une clientèle diversifiée, des revenus prévisibles, une équipe autonome et des marges stables n’impliquent pas le même profil économique qu’une entreprise dépendante d’un client majeur, d’une personne clé ou d’investissements importants pour soutenir sa croissance.
Évaluer une PME consiste ainsi à comprendre non seulement combien elle gagne, mais aussi la qualité, la durabilité et la transférabilité de ses bénéfices, dans le contexte économique et sectoriel applicable.
Si vous cherchez déjà à comprendre quels facteurs pourraient être matériels dans votre situation, une discussion initiale peut aider à cadrer la question avant de choisir une méthode ou un multiple.
Quels sont les principaux facteurs qui influencent la valeur d’une PME?
Plusieurs caractéristiques peuvent modifier le profil économique d’une entreprise. Leur importance relative dépend toutefois des faits, de la date d’évaluation et de l’utilisation prévue de la conclusion. Aucun facteur ne produit automatiquement une prime, un rabais ou un nombre prédéterminé de « tours » de multiple.
La rentabilité normalisée
Les résultats comptables constituent un point de départ, mais ils ne représentent pas toujours la rentabilité économique susceptible de se maintenir. Certaines dépenses personnelles, la rémunération du propriétaire, des éléments non récurrents, des produits exceptionnels ou des conditions entre parties liées peuvent notamment nécessiter une analyse.
L’objectif est de comprendre quelle capacité bénéficiaire peut raisonnablement être représentative de l’exploitation, et non de maximiser artificiellement le résultat utilisé pour l’évaluation. La normalisation du BAIIA et la justification des ajustements sont approfondies dans l’article consacré au BAIIA normalisé.
La stabilité et la qualité des marges
Le niveau de bénéfice compte, mais sa qualité compte aussi. Des marges relativement stables et explicables peuvent fournir davantage de visibilité qu’une amélioration ponctuelle provenant d’un contrat exceptionnel, d’une hausse temporaire des prix ou du report de certaines dépenses.
L’analyse cherche donc à comprendre ce qui explique les marges actuelles, si les facteurs qui les soutiennent sont reproductibles et quelles ressources seront nécessaires pour les maintenir.
La récurrence et la visibilité des revenus
Des contrats, abonnements ou relations commerciales durables peuvent rendre les revenus futurs plus prévisibles. À l’inverse, une entreprise qui doit reconquérir une grande partie de ses ventes chaque année peut présenter davantage d’incertitude.
La récurrence ne garantit pas une valeur supérieure. Sa pertinence dépend notamment de la durée des contrats, de leur résiliation possible, du comportement des clients, du pouvoir de fixation des prix et du coût nécessaire pour conserver ces revenus.
La concentration de clientèle
Une forte dépendance envers quelques clients peut rendre les résultats plus sensibles à la perte ou à la renégociation d’une relation importante. Le pourcentage de concentration ne suffit toutefois pas à mesurer l’effet économique.
La durée de la relation, les contrats, la contribution aux marges, la transférabilité de la relation, les possibilités de remplacement et l’incidence financière d’une perte peuvent tous être pertinents. Une concentration élevée n’entraîne donc pas automatiquement une réduction déterminée de la valeur.
La dépendance au propriétaire ou à une personne clé
Une PME peut être rentable tout en dépendant fortement de son propriétaire pour les ventes, les opérations, les connaissances, la gestion ou les relations avec les clients. Un changement de propriétaire peut alors créer un risque de transition ou nécessiter le remplacement de certaines fonctions.
La question n’est pas simplement de savoir si le propriétaire est important, mais quelles fonctions devraient être remplacées, à quel coût et dans quelle mesure les relations, processus et connaissances sont transférables. Ce facteur est approfondi dans l’article consacré à la dépendance au propriétaire.
L’équipe, les systèmes et les processus
Une équipe capable de poursuivre les activités sans dépendre constamment du fondateur, des responsabilités clairement définies, des processus documentés et une information financière fiable peuvent réduire l’incertitude liée à la continuité des opérations.
À l’inverse, lorsque les connaissances importantes sont concentrées entre quelques personnes ou peu documentées, un acheteur ou un autre utilisateur de la conclusion peut devoir accorder davantage d’attention au risque de transition.
La croissance et les besoins d’investissement
La croissance peut soutenir la valeur lorsqu’elle génère des avantages économiques durables. Elle peut aussi consommer de l’encaisse si elle exige davantage d’équipement, de stocks, de comptes clients, de recrutement ou d’autres investissements avant de produire un rendement.
Le taux de croissance ne suffit donc pas à lui seul. Il faut aussi comprendre les marges associées à cette croissance, sa durabilité et les ressources nécessaires pour la financer.
La position concurrentielle et le contexte sectoriel
La valeur d’une PME dépend également de son environnement. La demande pour ses produits ou services, l’intensité concurrentielle, les barrières à l’entrée, le pouvoir de fixation des prix, la réglementation, la disponibilité de main-d’œuvre ou l’accès au financement peuvent modifier le risque associé à ses bénéfices futurs.
Ces éléments ne s’appliquent pas de façon uniforme à toutes les entreprises d’un même secteur. Leur importance dépend du modèle d’affaires, des marchés servis et de la capacité de l’entreprise à s’adapter. Le contexte sectoriel complète donc l’analyse des facteurs internes plutôt qu’il ne les remplace.
Pourquoi deux PME avec le même BAIIA peuvent-elles avoir des valeurs différentes?
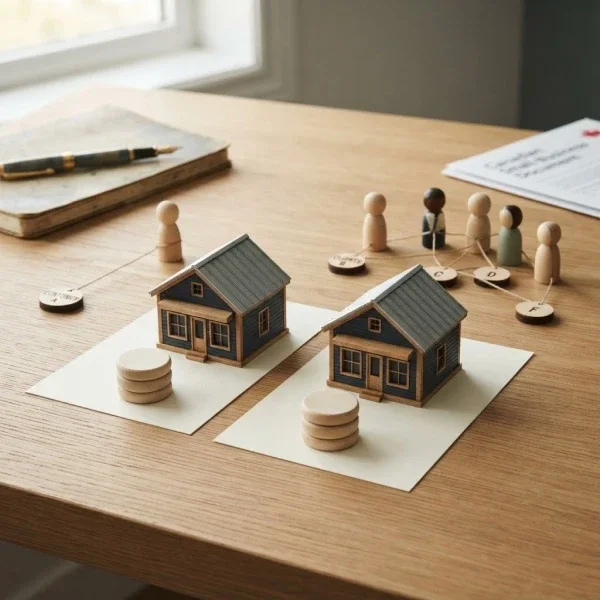
Parce que le BAIIA indique un niveau de rentabilité, mais ne mesure pas à lui seul le risque associé à son maintien. Une PME dont les revenus sont diversifiés, les marges stables et l’équipe autonome ne présente pas nécessairement le même profil qu’une entreprise dont les résultats dépendent d’un client majeur, d’un propriétaire ou d’investissements importants.
Ces différences peuvent influencer les prévisions financières, l’analyse du risque, les taux de rendement exigés ou les données de marché considérées comme comparables. Même BAIIA ne signifie donc pas automatiquement même valeur.
Exemple : même BAIIA, profils de valeur différents
Prenons trois PME de services présentant chacune un BAIIA normalisé de 500 000 $. Les multiples ci-dessous sont utilisés uniquement pour illustrer l’effet de profils économiques différents. Ils ne constituent ni une fourchette de marché, ni une recommandation sectorielle, ni une grille d’ajustement automatique.
| Profil | Caractéristiques illustratives | Multiple illustratif | Valeur d’entreprise |
|---|---|---|---|
| Risque concentré | Client important; propriétaire au cœur des ventes | 3,5× | 1 750 000 $ |
| Profil intermédiaire | Clientèle plus diversifiée; équipe partiellement autonome | 4,0× | 2 000 000 $ |
| Revenus visibles | Revenus récurrents; direction autonome; marges stables | 4,5× | 2 250 000 $ |
Dans cette illustration, les trois PME génèrent exactement le même BAIIA, mais leurs indications de valeur diffèrent de 500 000 $ entre le premier et le troisième profil. L’écart sert seulement à montrer la sensibilité possible de la valeur au risque et à la transférabilité des bénéfices.
Cela ne signifie pas qu’un client important retranche automatiquement un demi-tour de multiple, ni que des revenus récurrents en ajoutent systématiquement. Dans une situation réelle, l’incidence des différents facteurs dépendrait des faits, de la méthode retenue, de la qualité des données disponibles et du jugement professionnel.
Comment les facteurs de valeur sont-ils pris en compte dans une évaluation?
Les facteurs de valeur ne sont pas simplement additionnés sous forme de primes et de rabais. Selon la méthode d’évaluation et les faits propres à l’entreprise, ils peuvent notamment influencer les prévisions financières, l’analyse du risque, le taux de rendement exigé ou la comparabilité avec d’autres entreprises ou transactions.
Par exemple, si une perte probable de client est déjà reflétée dans les prévisions de revenus et de marges, appliquer automatiquement un second rabais pour le même risque pourrait compter son effet plus d’une fois. À l’inverse, un risque non reflété dans les flux ou dans les données de marché peut nécessiter une autre analyse.
L’objectif consiste donc à traduire les caractéristiques économiques de l’entreprise en hypothèses cohérentes avec la méthode retenue, plutôt qu’à attribuer une valeur isolée à chaque facteur. Des professionnels raisonnables peuvent parfois accorder un poids différent aux mêmes faits lorsque les données, les hypothèses ou le contexte du mandat diffèrent.
Quels facteurs un propriétaire peut-il mieux documenter avant une évaluation?
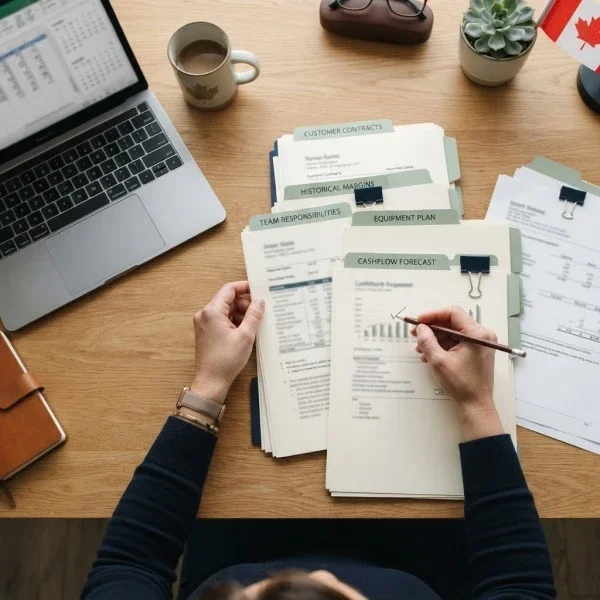
Avant une vente, une relève, un financement ou une autre décision importante, une meilleure documentation peut faciliter l’analyse de la PME et réduire les zones d’incertitude. Il peut notamment être utile de documenter:
l’évolution des revenus et des marges;
les revenus et la rentabilité par client, produit ou activité lorsque cette information est pertinente;
les principaux contrats, leur durée et les caractéristiques des revenus récurrents;
les fonctions réellement exercées par le propriétaire et les responsabilités de l’équipe de gestion;
les investissements, le fonds de roulement et les ressources nécessaires pour soutenir la croissance;
les hypothèses et informations qui sous-tendent les prévisions financières; et
les événements récents susceptibles d’expliquer un changement de performance ou de risque.
Cette préparation ne garantit pas une valeur plus élevée. Elle permet surtout de mieux comprendre et expliquer les bénéfices, les risques et leur transférabilité. Une documentation plus solide peut aussi aider à distinguer une faiblesse économique réelle d’une simple absence d’information.
Principes d’analyse chez ZENVALUATIONS
Chez ZENVALUATIONS, les facteurs de valeur sont analysés dans le contexte de la question à résoudre et de l’utilisation prévue de la conclusion. Leur importance relative varie selon l’entreprise; une même caractéristique peut être matérielle dans un mandat et secondaire dans un autre.
L’objectif n’est pas d’appliquer une liste uniforme de primes ou de rabais, mais de comprendre comment les caractéristiques économiques de l’entreprise se reflètent dans les hypothèses, le risque, les flux et les données de marché pertinentes. La profondeur du travail dépend de la portée du mandat, de la qualité de l’information et du niveau de corroboration nécessaire.
Lorsque la conclusion doit être utilisée par un tiers ou susceptible d’être contestée, l’indépendance du professionnel et la portée du travail peuvent aussi devenir importantes pour la crédibilité de l’analyse. Ces éléments influencent la manière dont la conclusion est étayée; ils ne constituent pas, en eux-mêmes, des facteurs qui augmentent mécaniquement la valeur de la PME.
À consulter aussi
Évaluation d’une PME notre approche et les situations couvertes
BAIIA normalisé comment le calculer pour une évaluation d’entreprise?
Multiples d’évaluation des PME au Canada comment les interpréter sans se tromper
Dépendance au propriétaire comment elle peut influencer la valeur d’une entreprise
Calculateur de valeur obtenir une première indication et comprendre ses limites
Vous souhaitez comprendre ce qui influence la valeur de votre PME?
Discuter de votre situation avec ZENVALUATIONS afin de définir une analyse adaptée à votre décision et de déterminer quels facteurs méritent d’être approfondis
Sources
International Valuation Standards Council International Valuation Standards.
Institut des CBV normes d’exercice applicables aux conclusions et rapports d’évaluation.
Banque de développement du Canada transfert d’entreprise.