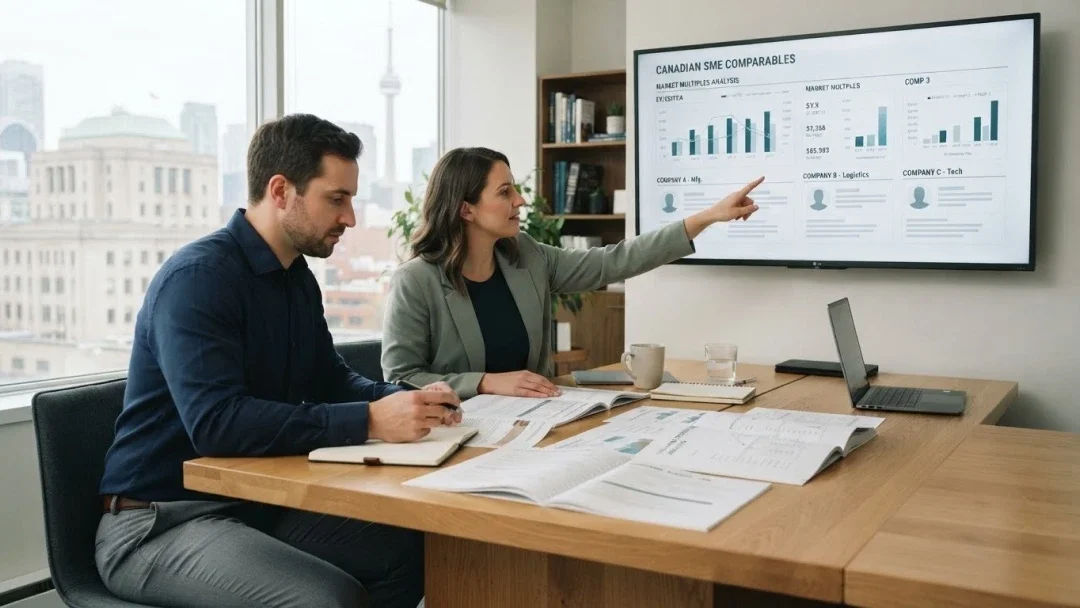
En bref, Il n’existe pas un multiple unique qui convient à toutes les PME. Un multiple d’évaluation relie une mesure financière, comme le BAIIA, le SDE ou les revenus, à une indication de valeur. Sa pertinence dépend de la définition de cette mesure, de la période observée, de la qualité des données et de la comparabilité des entreprises ou transactions utilisées.
Deux PME du même secteur peuvent ainsi présenter des multiples différents en raison de leur taille, de leur croissance, de la récurrence de leurs revenus, de leur clientèle, de leurs besoins d’investissement ou de leur dépendance au propriétaire. L’enjeu n’est donc pas de trouver un multiple « moyen » ou élevé, mais de comprendre quelles observations sont suffisamment comparables pour éclairer la valeur de l’entreprise analysée. Dans une évaluation indépendante, la sélection du multiple ne vise pas à atteindre une valeur prédéterminée : elle doit découler des données disponibles et des faits propres au mandat.
Comment fonctionne un multiple d’évaluation?
La mécanique de base est relativement simple :
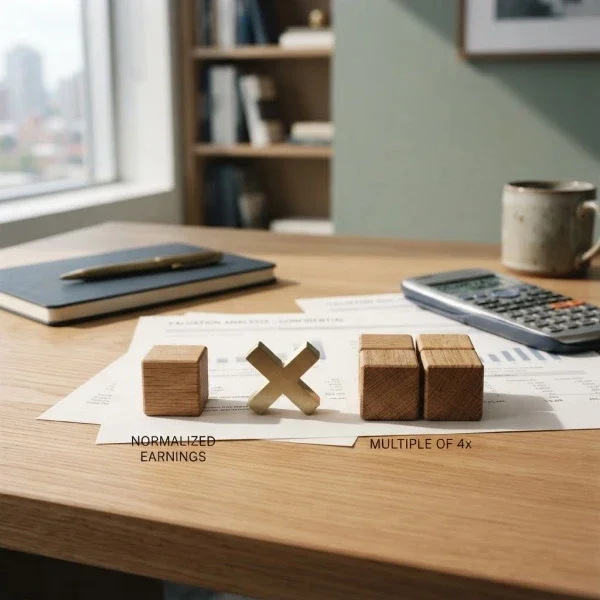
Valeur d’entreprise = mesure financière normalisée × multiple retenu
Par exemple, si une PME présente un BAIIA normalisé de 500 000 $ et qu’un multiple de 4,0× est retenu à titre strictement illustratif, l’indication de valeur d’entreprise serait de 2 000 000 $. Le 4,0× ne constitue ni une référence de marché ni une recommandation pour un secteur.
Le calcul n’est toutefois pertinent que si les deux composantes parlent de la même réalité économique. Un multiple fondé sur le BAIIA ne devrait pas être appliqué directement au SDE ou au bénéfice net sans réconcilier les définitions. La période doit aussi être cohérente : une observation fondée sur les douze derniers mois n’est pas automatiquement comparable à une mesure prospective.
Le numérateur doit également être compris. Un multiple peut être construit à partir d’une valeur d’entreprise ou d’une valeur des actions. Ces deux notions ne sont pas interchangeables. Lorsque le multiple fournit une indication de valeur d’entreprise, le passage à la valeur des actions peut encore nécessiter des ajustements pour la dette, l’encaisse excédentaire et d’autres éléments pertinents. Ce sujet est approfondi dans l’article sur la valeur d’entreprise et la valeur des actions.
D’où viennent les multiples utilisés pour évaluer une PME?
Les multiples peuvent provenir de plusieurs sources. Aucune source n’est automatiquement supérieure : sa pertinence dépend des faits, des définitions disponibles et du degré de comparabilité avec l’entreprise évaluée.
Sociétés ouvertes comparables
Les sociétés cotées offrent des données financières riches et observables. Elles peuvent fournir des points de comparaison utiles, mais leur taille, leur diversification, leur liquidité, leur accès au capital ou leur profondeur de gestion peuvent différer sensiblement de ceux d’une PME privée. Ces différences doivent être comprises avant de transposer une observation à une entreprise fermée.
Transactions comparables
Les acquisitions d’entreprises suffisamment semblables permettent d’observer des prix réellement négociés. Leur interprétation peut toutefois être difficile lorsque certaines modalités ne sont pas connues : synergies propres à l’acheteur, complément de prix, financement du vendeur, dette assumée, garanties ou fonds de roulement livré.
Transactions privées répertoriées
Les bases de données de transactions privées peuvent parfois mieux refléter la taille et le profil des PME. La qualité des échantillons, les définitions financières et l’information disponible sur les modalités de la transaction peuvent toutefois varier.
Transactions antérieures sur l’entreprise évaluée
Une vente d’actions, une offre ou une autre transaction antérieure portant directement sur l’entreprise peut être informative. Elle doit néanmoins être analysée selon sa date, les droits concernés, le contexte de la transaction et les parties impliquées. Une transaction ancienne ou portant sur une participation différente n’est pas automatiquement comparable à la question actuelle.
Dans tous les cas, le secteur constitue un point de départ, et non une preuve de comparabilité.
Pourquoi les multiples varient-ils d’une PME à l’autre?
Un multiple condense plusieurs attentes concernant les bénéfices futurs, leur transférabilité et le risque associé à leur maintien. Deux entreprises apparemment semblables peuvent donc justifier des observations différentes selon leurs caractéristiques économiques.
Taille et profondeur de l’organisation
Une entreprise dotée d’une équipe autonome, de processus structurés et d’une organisation moins dépendante de quelques personnes peut présenter un profil de risque différent d’une petite PME où les fonctions essentielles reposent sur le propriétaire.
Croissance et qualité des marges
Une croissance rentable, soutenue par des marges compréhensibles et des investissements cohérents, peut être interprétée différemment d’une hausse ponctuelle des ventes ou d’une amélioration résultant de dépenses reportées.
Récurrence et visibilité des revenus
Des contrats durables, des abonnements ou des relations clients stables peuvent offrir davantage de visibilité sur les résultats futurs qu’un modèle où les ventes doivent être reconquises continuellement.
Concentration de clientèle ou de fournisseurs
Lorsqu’une part importante des revenus, des marges ou de l’approvisionnement dépend d’une seule relation, la perte ou la renégociation de cette relation peut modifier sensiblement le profil de risque. L’importance réelle de la concentration dépend des faits, pas seulement du pourcentage observé.
Dépendance au propriétaire et transférabilité
Si les ventes, les relations clients, les décisions ou le savoir-faire reposent principalement sur le propriétaire, un acheteur peut devoir assumer un risque et des coûts de transition supplémentaires. Une équipe autonome, des systèmes documentés et une information fiable peuvent au contraire faciliter la transférabilité des bénéfices.
Investissements et fonds de roulement
Deux entreprises présentant le même BAIIA peuvent générer des flux économiques différents si l’une exige davantage d’équipements, de stocks ou de crédit client. Ces besoins ne déterminent pas mécaniquement un multiple, mais ils peuvent affecter la comparabilité entre les entreprises et la lecture de leurs bénéfices.
Conjoncture et conditions de transaction
La date de l’observation, les conditions de financement, les perspectives sectorielles et les modalités du prix peuvent aussi influencer les multiples observés. Une transaction réalisée dans un contexte très liquide ou avec un financement particulier ne fournit pas nécessairement le même signal qu’une transaction conclue dans d’autres conditions.
Comment apprécier si un multiple est pertinent?
Un multiple pertinent doit être cohérent avec la mesure financière utilisée, la période analysée et les caractéristiques des observations disponibles. Les points suivants peuvent aider à apprécier la comparabilité; ils ne constituent pas une procédure universelle ni une checklist obligatoire.
Quelle mesure financière est utilisée : BAIIA, SDE, revenus ou autre?
La période de référence de cette mesure est-elle cohérente avec celle des données comparables?
Les entreprises ou transactions sont-elles raisonnablement comparables en taille, croissance, marges et modèle de revenus?
Les principaux risques et la dépendance à certaines personnes ou relations sont-ils comparables?
Les données sont-elles suffisamment récentes pour le contexte économique considéré?
Les modalités des transactions sont-elles connues et suffisamment comparables?
Disposer de nombreuses observations n’améliore pas automatiquement l’analyse si elles représentent mal l’entreprise évaluée. À l’inverse, une observation particulièrement comparable peut être informative lorsqu’elle est comprise en profondeur et replacée dans son contexte.
Exemple : comment le multiple influence-t-il la valeur?
Prenons une PME de services dont le BAIIA normalisé est de 500 000 $. Les multiples suivants servent uniquement à illustrer la sensibilité du calcul. Ils ne représentent pas une fourchette de marché ni une recommandation pour un secteur.
| Multiple illustratif | Valeur d’entreprise |
|---|---|
| 3,5× | 1 750 000 $ |
| 4,0× | 2 000 000 $ |
| 4,5× | 2 250 000 $ |
Avec un BAIIA de 500 000 $, un tour de multiple représente 500 000 $ de valeur d’entreprise. Passer de 3,5× à 4,5× fait donc varier l’indication de valeur de 500 000 $, même si le BAIIA demeure exactement le même. Quelques dixièmes de multiple peuvent déjà avoir un effet important sur la conclusion.
Cette sensibilité explique pourquoi le multiple ne devrait pas être traité comme un chiffre autonome. Sa sélection doit être reliée aux données observées, aux différences entre les comparables et aux caractéristiques propres à la PME.
Peut-on utiliser un multiple moyen pour une PME canadienne?
Une moyenne sectorielle peut servir de point de référence, mais elle ne suffit pas, à elle seule, pour déterminer la valeur d’une entreprise particulière. Avant de l’utiliser, il faut notamment comprendre la source des données, leur date, la mesure financière retenue et les caractéristiques des entreprises qui composent l’échantillon.
Une PME peut présenter une croissance, une clientèle, une équipe, des marges ou des risques très différents de ceux des sociétés utilisées pour calculer cette moyenne. Il est donc généralement plus informatif de comprendre pourquoi une observation est comparable que de connaître uniquement le multiple moyen d’un secteur.
Peut-on évaluer une PME avec un seul comparable?
Parfois, une observation particulièrement comparable peut être informative. Le fait qu’elle soit seule ne la rend pas automatiquement inutilisable, tout comme un grand échantillon ne garantit pas la qualité de l’analyse.
Lorsque l’échantillon est limité ou hétérogène, la compréhension des différences, la qualité de l’information et la corroboration deviennent particulièrement importantes. Selon les faits, la méthode des comparables peut fournir l’indication principale, compléter une autre méthode ou servir de test de vraisemblance.
Pourquoi les modalités d’une transaction peuvent-elles fausser le multiple apparent?
Deux prix annoncés ne représentent pas nécessairement la même économie. Un montant peut comprendre un complément de prix conditionnel, un financement du vendeur, des garanties particulières, une dette assumée ou des actifs excédentaires. Comparer uniquement le prix nominal au bénéfice peut alors produire un multiple apparent qui ne reflète pas correctement les conditions de la transaction.
Lorsque l’information le permet, il peut donc être nécessaire de comprendre la contrepartie économique réelle et ce qui était effectivement transféré. Cette nuance est particulièrement importante dans les bases de transactions privées, où les modalités complètes ne sont pas toujours disponibles.
Quelles erreurs éviter avec les multiples d’évaluation?
Utiliser la mauvaise mesure financière. Un multiple de BAIIA ne devrait pas être appliqué directement au SDE, au bénéfice net ou à une mesure définie différemment.
Choisir les comparables uniquement selon leur secteur. La taille, les marges, la croissance, la géographie et la transférabilité peuvent être tout aussi importantes.
Appliquer mécaniquement un multiple de société ouverte sans comprendre les différences pertinentes avec une PME privée.
Retenir le multiple le plus élevé disponible. Une observation élevée peut refléter une synergie, une structure de prix ou une qualité d’entreprise absente de la société évaluée.
Présenter une fourchette comme une preuve suffisante. La source, la date, l’échantillon, les définitions et les raisons du positionnement doivent pouvoir être expliqués.
Confondre valeur d’entreprise et valeur des actions. Le passage de l’une à l’autre peut nécessiter des ajustements importants; ce sujet est traité dans l’article dédié.
Quelles sont les limites d’une évaluation par multiples?
Les PME privées sont hétérogènes et leurs transactions sont moins transparentes que celles des sociétés ouvertes. Même une base de données reconnue ne transforme pas des observations incomplètes en entreprises identiques.
Un multiple historique peut aussi devenir moins pertinent lorsque les taux, le financement, la réglementation ou les perspectives sectorielles changent. Enfin, le multiple condense plusieurs hypothèses dans un seul facteur, alors qu’une méthode fondée sur les flux de trésorerie rend plus visibles la croissance, les marges, les investissements et le risque.
Lorsque les perspectives de l’entreprise diffèrent sensiblement de son historique ou des comparables, d’autres méthodes peuvent être utilisées pour compléter ou corroborer l’analyse.
Principes d’analyse des multiples chez ZENVALUATIONS
Chez ZENVALUATIONS, l’utilisation des multiples est adaptée à la question de valeur, à la mesure financière et aux faits propres à l’entreprise. Selon le mandat, les considérations pertinentes peuvent notamment comprendre la source et la date des observations, la cohérence des définitions, la comparabilité qualitative ou quantitative et les modalités des transactions observées.
Le niveau d’analyse requis dépend de la qualité des données et de l’utilisation prévue de la conclusion. Un multiple peut être utile lorsqu’il constitue une observation de marché pertinente; il ne remplace pas le jugement nécessaire pour comprendre ce que les données représentent réellement. Les observations significatives, les définitions financières et les ajustements de comparabilité doivent pouvoir être retracés et expliqués au niveau de profondeur requis par la décision.
À consulter aussi
BAIIA normalisé — comment le calculer pour une évaluation d’entreprise?
SDE ou BAIIA — quel indicateur utiliser pour une PME?
Valeur d’entreprise vs valeur des actions — pourquoi le prix affiché n’est pas le montant reçu
Calculateur de valeur d’entreprise — obtenir une première indication exploratoire
Un multiple influence une décision importante?
Discuter de votre situation avec ZENVALUATIONS afin de relier les données de marché, les bénéfices normalisés et les risques propres à votre entreprise.