En bref Le BAIIA normalisé ajuste le BAIIA comptable afin de mieux représenter la rentabilité d’exploitation qu’une entreprise pourrait raisonnablement maintenir. Il peut notamment tenir compte de dépenses personnelles, d’éléments non récurrents, d’activités hors exploitation ou de conditions qui diffèrent du marché. La normalisation peut augmenter ou réduire le BAIIA.
L’objectif n’est pas d’obtenir le BAIIA le plus élevé possible. Un ajustement doit refléter la réalité économique de l’entreprise et être suffisamment appuyé par l’information disponible. Une dépense ne devient donc pas admissible simplement parce qu’elle est présentée comme exceptionnelle. Dans un mandat d’évaluation indépendant, le rôle n’est pas de défendre les ajustements d’une partie, mais d’apprécier ce que les faits et l’information disponible permettent de soutenir.
Quelle est la différence entre le BAIIA et le BAIIA normalisé?
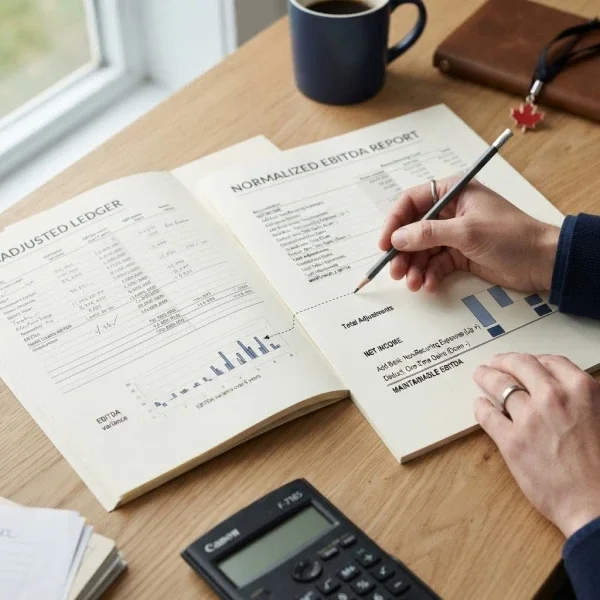
Le BAIIA bénéfice avant intérêts, impôts et amortissements, ou EBITDA en anglais est une mesure du résultat d’exploitation avant certains effets liés au financement, aux impôts et à l’amortissement. Le BAIIA normalisé part de cette mesure et corrige les éléments qui ne représentent pas adéquatement la performance économique susceptible de se maintenir.
Par exemple, une dépense personnelle assumée par l’entreprise peut être ajoutée lorsqu’elle n’est pas nécessaire à l’exploitation. À l’inverse, si le propriétaire se verse une rémunération inférieure au coût de marché des fonctions qu’il exerce, une charge supplémentaire peut devoir être déduite. Une normalisation crédible ne consiste donc pas à accumuler des ajustements favorables : elle corrige les résultats dans les deux directions.
Le BAIIA demeure toutefois une mesure intermédiaire. Il ne tient pas compte directement des investissements nécessaires, des variations du fonds de roulement, des impôts ni du service de la dette. Deux entreprises affichant le même BAIIA peuvent donc produire des flux de trésorerie très différents.
Comment calculer le BAIIA normalisé?
Une formule courante du BAIIA est :
BAIIA = bénéfice net + intérêts + impôts sur le bénéfice + amortissements
On analyse ensuite les éléments qui ne représentent pas adéquatement l’exploitation maintenable de l’entreprise :
BAIIA normalisé = BAIIA comptable ± ajustements de normalisation
Une charge admissible peut être ajoutée, un produit exceptionnel peut être retranché, et une rémunération ou un loyer peut être remplacé par un montant plus représentatif des conditions du marché. Le calcul est donc simple en apparence; la difficulté consiste surtout à déterminer quels ajustements sont économiquement justifiables et comment les documenter.
Quels ajustements peut-on apporter au BAIIA?
Les ajustements dépendent des faits propres à l’entreprise. Les catégories ci-dessous illustrent des situations fréquentes; elles ne constituent ni une liste exhaustive ni un programme de travail obligatoire.
Rémunération du propriétaire
La rémunération et les avantages du propriétaire peuvent être comparés au coût de marché des fonctions réellement nécessaires à l’entreprise. Une rémunération supérieure au marché peut entraîner un ajustement positif; une rémunération insuffisante peut au contraire nécessiter une déduction.
Dépenses personnelles
Une dépense personnelle payée par l’entreprise peut être ajoutée lorsqu’elle est identifiable et sans utilité pour l’exploitation. Pour une dépense à usage mixte, seule la portion qui ne concerne pas l’entreprise devrait être considérée selon les faits.
Éléments non récurrents
Une dépense liée à un événement isolé peut parfois être ajustée lorsqu’elle ne devrait pas se reproduire dans l’exploitation normale. Toutefois, « non récurrent » ne signifie pas automatiquement « ajustable ». Une dépense cyclique, répétée ou nécessaire au maintien des revenus peut devoir rester dans le calcul.
Opérations entre apparentés
Un loyer, des honoraires ou d’autres conditions conclues avec une partie liée peuvent devoir être ramenés à une base de marché. L’ajustement peut augmenter ou diminuer le BAIIA normalisé.
Activités non transférables
Des revenus et des charges liés à une activité qui ne suivrait pas l’entreprise peuvent nécessiter une analyse distincte. Leur traitement dépend notamment des droits, des contrats et des modalités pertinentes à la situation.
Produits exceptionnels ou hors exploitation
Un gain ou un revenu ponctuel qui ne représente pas l’exploitation maintenable peut devoir être retranché. Là encore, son traitement dépend de sa nature, de sa récurrence et du contexte de l’évaluation.
Comment déterminer si un ajustement au BAIIA est justifié?
Un ajustement est plus défendable lorsqu’il peut être relié à des faits vérifiables et qu’il représente réellement une différence entre les résultats comptables et l’exploitation maintenable. Les questions suivantes peuvent éclairer l’analyse selon les circonstances :
Le montant peut-il être documenté par une écriture, une facture, un contrat ou une autre information pertinente?
L’élément est-il réellement non récurrent ou hors exploitation, plutôt qu’un coût annuel, cyclique ou nécessaire?
Le coût disparaîtrait-il réellement, ou devrait-il être remplacé par un salaire, un fournisseur ou un investissement?
Le revenu associé à la dépense serait-il également affecté?
Le traitement est-il cohérent entre les périodes et évite-t-il un double comptage?
L’ajustement est-il pertinent pour la date d’évaluation et les faits connus ou raisonnablement connaissables à cette date?
Le mot « non récurrent » n’est donc pas une preuve en soi. Plus un ajustement influence le BAIIA et, potentiellement, la valeur, plus la corroboration de sa nature et de son incidence économique devient importante.
Les synergies d’un acheteur font-elles partie du BAIIA normalisé?
Pas automatiquement. Dans une analyse de la performance autonome de l’entreprise, les économies ou revenus qui dépendent exclusivement d’un acheteur particulier sont généralement distingués des résultats que l’entreprise peut maintenir par elle-même. Ces synergies peuvent être pertinentes dans une acquisition, mais elles ne deviennent pas simplement des ajustements historiques du BAIIA de la cible.
Cette distinction évite de transformer une amélioration future propre à un acheteur en résultat déjà acquis par l’entreprise à la date de l’analyse.
Exemple de calcul d’un BAIIA normalisé
Prenons une PME de services dont le BAIIA comptable des douze derniers mois est de 425 000 $. L’analyse fait ressortir les éléments suivants :
| Élément | Ajustement | Lecture |
|---|---|---|
| BAIIA comptable | 425 000 $ | Point de départ |
| Rémunération excédentaire du propriétaire | + 60 000 $ | Écart documenté avec un coût de marché |
| Véhicule et assurances personnels | + 18 000 $ | Dépenses identifiées sans usage d’exploitation |
| Honoraires juridiques liés à un litige réglé | + 22 000 $ | Événement isolé et terminé |
| Loyer auprès d’un apparenté inférieur au marché | − 25 000 $ | Charge de marché plus élevée |
| Campagne marketing récurrente | 0 $ | Coût nécessaire au maintien des ventes |
| BAIIA normalisé | 500 000 $ | Résultat illustratif retenu |
Pourquoi la campagne marketing n’est-elle pas ajoutée? Même si elle est présentée comme exceptionnelle, elle est répétée et contribue au maintien des ventes. La retirer tout en conservant les revenus qu’elle contribue à générer pourrait surestimer la rentabilité maintenable. Le loyer illustre le raisonnement inverse : lorsqu’un coût payé à une société liée est inférieur au marché, la normalisation peut réduire le BAIIA.
À titre strictement illustratif, si la campagne marketing de 30 000 $ avait également été ajoutée, le BAIIA aurait atteint 530 000 $. À un multiple illustratif de 4,0 fois, ce seul ajustement aurait créé un écart de 120 000 $ dans une indication de valeur d’entreprise. Le multiple sert uniquement à illustrer la sensibilité du calcul; il ne constitue pas une référence de marché.
Quels ajustements sont souvent plus difficiles à soutenir?
Une dépense qualifiée d’exceptionnelle sans preuve suffisante de sa nature ou de son absence de récurrence.
Une économie future qui n’a pas encore été mise en œuvre, par exemple une réduction de personnel projetée ou une renégociation de fournisseur encore hypothétique.
La réintégration de la totalité de la rémunération du propriétaire lorsque certaines de ses fonctions doivent être remplacées après la transaction.
Un ajustement qui supprime un coût tout en conservant intégralement le revenu que ce coût contribue à générer.
Les add-backs utilisés dans une transaction peuvent aussi répondre à une logique différente de celle d’une conclusion d’évaluation. L’article consacré aux add-backs et à la normalisation des bénéfices approfondit cette distinction.
Pourquoi le BAIIA normalisé est-il important dans une évaluation?
Le BAIIA normalisé peut servir de base à certaines méthodes d’évaluation, notamment lorsqu’un multiple est appliqué à un résultat représentatif. Une normalisation incorrecte peut donc amplifier l’erreur lorsque le résultat est ensuite multiplié.
Mais le BAIIA n’est qu’un intrant. La croissance, le risque, la concentration de clientèle, la profondeur de l’équipe, les investissements nécessaires, la récurrence des revenus et la qualité des données comparables peuvent également influencer l’évaluation. Un BAIIA correctement normalisé améliore la base du calcul; il ne détermine pas à lui seul la valeur de l’entreprise.
Dans un financement, un prêteur peut également utiliser un BAIIA ajusté, mais avec ses propres définitions, limites et marges de sécurité. Le BAIIA retenu par un prêteur et celui utilisé dans une analyse d’évaluation ne sont donc pas nécessairement identiques.
Une seule année suffit-elle pour normaliser le BAIIA?
Pas nécessairement. Une année atypique peut masquer la saisonnalité, un cycle, une perte de client, un changement de capacité ou une évolution structurelle des marges. La période pertinente dépend du secteur, des événements propres à l’entreprise, de l’information disponible et de la date d’évaluation.
La normalisation ne transforme pas automatiquement le passé en prévision. Selon les faits, les résultats normalisés doivent être lus avec les tendances historiques, les résultats récents, les perspectives et les risques connus à la date pertinente.
Quelles erreurs éviter lors du calcul?
Ajouter tous les ajustements proposés sans analyser leur nature et leur preuve.
Normaliser uniquement à la hausse alors que certains salaires, loyers ou coûts peuvent nécessiter des ajustements négatifs.
Retirer une dépense nécessaire aux revenus sans tenir compte de son incidence économique.
Confondre BAIIA normalisé et flux de trésorerie : investissements, fonds de roulement, impôts et dette demeurent importants.
Appliquer un multiple sans vérifier que le BAIIA de l’entreprise et celui des comparables reposent sur des définitions cohérentes.
Utiliser une seule année sans comprendre la tendance ou les événements qui rendent cette période représentative ou non.
Comment préparer l’information avant une analyse du BAIIA?
Il est utile de conserver une documentation cohérente des ajustements potentiels : grand livre, factures, contrats, description des fonctions du dirigeant, détails des opérations entre sociétés liées et explications des événements inhabituels. Il faut également distinguer les ajustements historiques des initiatives futures qui ne sont pas encore réalisées.
Cette préparation ne garantit pas qu’un ajustement sera retenu, mais elle permet de concentrer l’analyse sur sa logique économique plutôt que sur la reconstitution tardive de l’information.
Principes d’analyse chez ZENVALUATIONS
Chez ZENVALUATIONS, l’analyse de la normalisation est adaptée aux faits du mandat et à l’utilisation prévue. Selon les circonstances, les éléments pertinents peuvent notamment comprendre la documentation disponible, la logique économique de l’ajustement, son caractère récurrent ou non, les conditions de marché et la distinction entre performance autonome et synergies propres à un acheteur. Le niveau de corroboration dépend de la portée du mandat et du jugement professionnel. Les ajustements significatifs doivent pouvoir être retracés, expliqués et revus au niveau de profondeur requis par la décision.
À consulter aussi
Évaluation d’entreprise — notre approche et les situations couvertes
SDE ou BAIIA quel indicateur utiliser pour une PME?
Multiples d’évaluation des PME au Canada comment les interpréter
Add-backs et normalisation des bénéfices quels ajustements un acheteur acceptera-t-il?
Votre BAIIA doit soutenir une décision importante?
Discuter de votre situation avec ZENVALUATIONS afin d’établir des ajustements documentés et une portée adaptée à l’évaluation, à l’acquisition ou au financement..